NL
 EN


 Zoeken
 Nederlands


Tim Bijvoet

12 okt 2026

3 min
Blog
Op 6 oktober heeft de Tweede Kamer ingestemd met de implementatiewet voor de Consumer Credit Directive 2 (CCD2), de herziene Europese richtlijn voor consumentenkrediet. Daarmee komt de uitbreiding van de kredietregels naar onder meer Buy Now, Pay Later (BNPL) een stap dichterbij. Tegelijkertijd krijgt risicogerichte verificatie politieke steun. Ockto helpt kredietaanbieders de benodigde gegevens en controles in één digitale klantreis samen te brengen.
Wat verandert er vanuit overheid en VFN
De Kamer nam een motie aan om de verificatieplicht in artikel 113 BGfo risicogericht in te richten. De Vereniging van Financieringsondernemingen in Nederland (VFN) heeft hier namens de sector voor gepleit: de diepgang van verificatie moet passen bij het krediet en het risico voor de consument. Het kabinet moet deze opdracht nu verwerken in de regelgeving. De motie is dus nog geen gewijzigde wettelijke verificatieregel.
Het voorstel om de grens voor de beperkte toets van €100 naar €150 te verhogen, is verworpen. Ook vroeg de Kamer om AFM-richtlijnen over de reikwijdte van het kredietregime en meer inzicht in de stapeling van kleine kredieten. Leeftijd moet nadrukkelijker als risicofactor worden meegenomen.
Het wetsvoorstel ligt nu bij de Eerste Kamer, waar de commissie Financiën op 13 oktober de procedure bespreekt. Volgens het VFN-nieuwsbulletin is de Europese toepassingsdatum van 20 november 2026 voor de Nederlandse invoering niet haalbaar. De VFN noemt 17 december als vroegst mogelijke datum. Daarnaast verwacht de VFN vanaf mei 2027 BKR-registratie van BNPL-kredieten en creditcards met uitgestelde debitering boven €250. De definitieve invoeringsdata staan nog niet vast.
Een passende toets per krediet
Het voorstel van de VFN, dat door de AFM is goedgekeurd, onderscheidt vier toetsroutes, afhankelijk van bedrag en looptijd. De precieze toepassing blijft afhankelijk van de definitieve Nederlandse regels en VFN-voorwaarden.
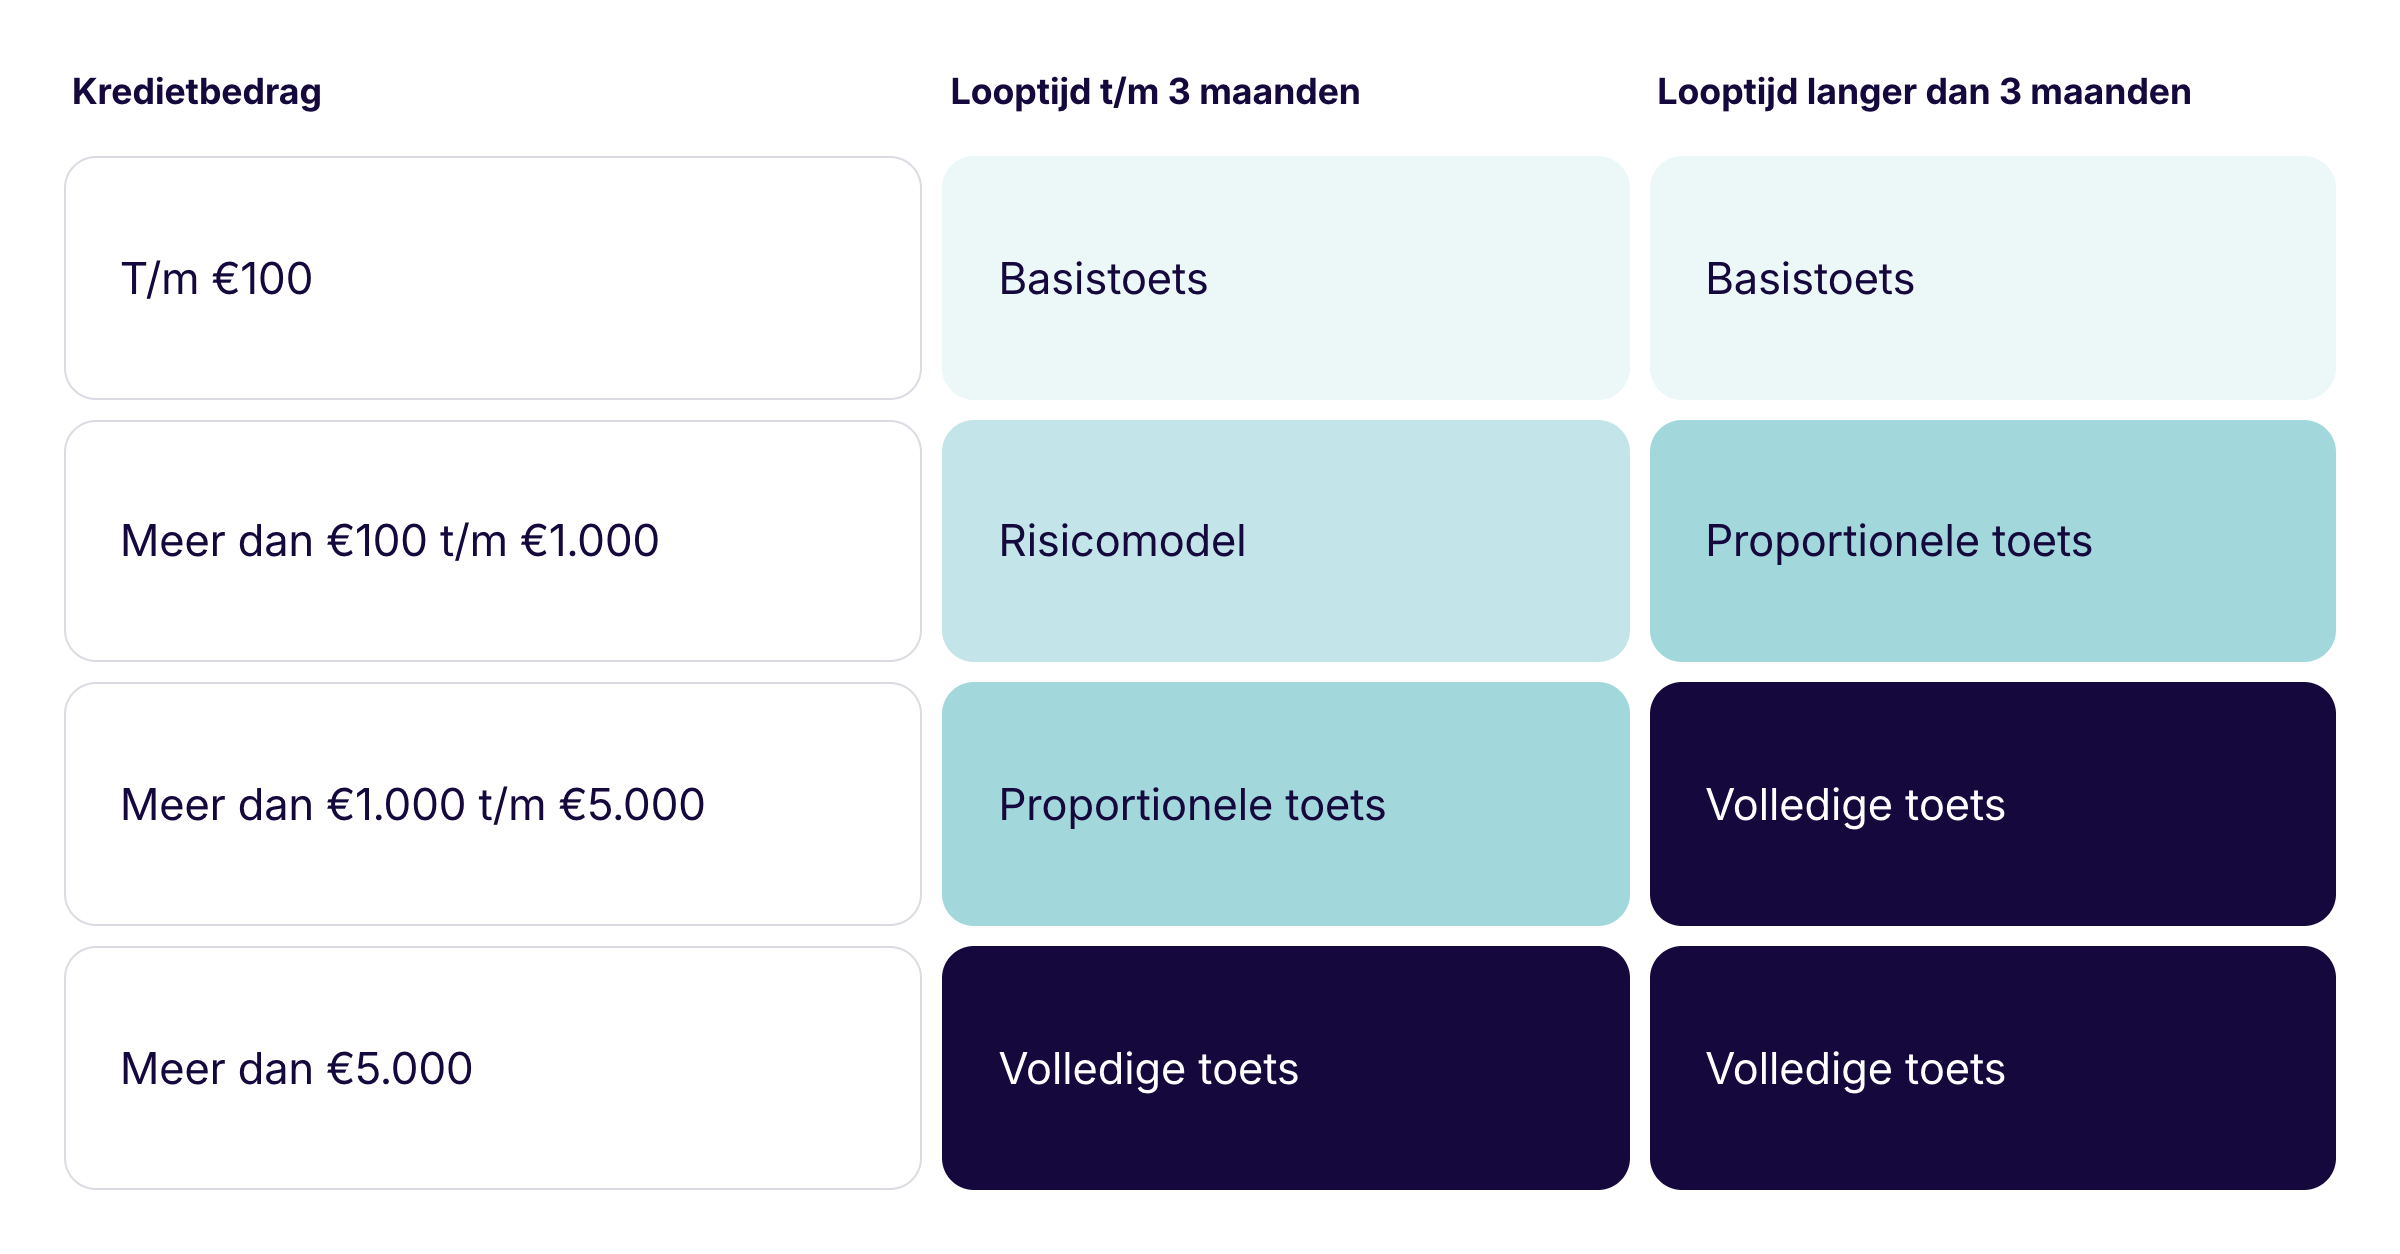
De €100-grens geldt per klant, per kredietaanbieder. De basistoets omvat leeftijds- en registercontroles en inzicht in het al uitstaande krediet. Bij de andere routes wordt waar nodig gerichte financiële informatie toegevoegd, oplopend tot een volledige beoordeling van inkomen, uitgaven en verplichtingen.
Ockto biedt de juiste checks met hoge conversie
Ockto richt zich op documentvrije en gestroomlijnde klantreizen. We ondersteunen de genoemde toetsroutes met zo min mogelijk inspanning voor de klant en betrouwbare inzichten voor BNPL-aanbieders, op basis van geverifieerde data en een herleidbare audittrail.
Via ons platform halen we de benodigde gegevens digitaal uit de bron op. We ondersteunen daarnaast identiteitscontroles en, waar nodig, aanvullend bewijs.
Basistoets: leeftijd, identiteit en registers
Ockto ontsluit leeftijds- en identiteitsgegevens en ondersteunt identiteitsverificatie, waaronder NFC- en livenesscontroles waar passend. We ondersteunen BKR CKI- en CCBR-controles binnen de afgesproken dienstverlening en toegangsrechten. Toepasselijke Wwft-verplichtingen staan los van de kredietbedragen; een laag bedrag geeft op zichzelf geen vrijstelling van identiteitsverificatie.
Andere routes: aanvullende financiële informatie
Bij kredietbedragen boven €100 zijn, afhankelijk van de looptijd, uitgebreidere toetsen nodig. Daarbij wordt gerichte financiële informatie toegevoegd, oplopend tot een volledige beoordeling van inkomen, uitgaven en verplichtingen. Met het Ockto-platform richten we per product en klantgroep in welke informatie nodig is.
Inkomen en betaalbaarheid
Voor lichtere toetsvormen kan PSD2 volstaan. Via een PSD2-API-koppeling leveren we passend bewijs van inkomen en uitgaven uit banktransactiegegevens. Een login bij de eigen bank is voldoende. De banktransacties worden gecategoriseerd om terugkerende inkomsten en lasten inzichtelijk te maken. Pas bij zwaardere toetsingen kunnen aanvullende gegevens via UWV en de Belastingdienst nodig zijn. Zo ontvangt de kredietaanbieder bruikbare gegevens voor het eigen risicomodel en de leennormen.
Verplichtingen en persoonlijke situatie
BKR-uitkomsten, DUO-gegevens en relevante bankbetalingen helpen financiële verplichtingen in beeld te brengen. BRP-gegevens over adres en familierelaties kunnen worden aangevuld met gerichte vragen over het huishouden. Waar relevant zijn ook Kadaster-, WOZ- en pensioengegevens beschikbaar. De uitvraag sluit aan op wat voor de beoordeling nodig is.
Aanvullend bewijs en controles
Alleen bij de zwaarste toetsingsvormen, en wanneer brondata niet volstaat, kan met Documents & Forms gericht aanvullend bewijs worden opgevraagd en verwerkt.
Inrichting die aansluit op je kredietproces
De klantreis kan in de meeste gevallen via API's en SDK worden aangeboden. Voor de zwaarste toetsingsvormen zijn daarnaast een mobiele app en webapp beschikbaar.
Binnen de afgesproken integratie kunnen bronnen, vragen en drempels worden aangepast aan het product en de uiteindelijke regels. Dit beperkt losse bronkoppelingen en handmatige verwerking en helpt de uitvraag voor consumenten overzichtelijk te houden.
De kredietaanbieder blijft verantwoordelijk voor het acceptatiebeleid, het risicomodel, de kredietbeslissing en de wettelijke verplichtingen. Ockto ondersteunt de gegevensverzameling, verificatie en bewijsvoering en kan ook pre-scoring leveren.
Wil je weten welke inrichting past bij jouw kredietproducten?


Over Tim Bijvoet
Tim Bijvoet is Sales Manager New Business bij Ockto, waar hij verantwoordelijk is voor het begeleiden van organisaties naar het gebruik van brondata, banktransactiegegevens en identity services via het Ockto platform.
In zijn jaren bij Ockto heeft Tim een diepgaand begrip ontwikkeld van verschillende branches waar klanten persoonsgegevens delen voor tal van use cases.
Heb je een vraag aan Tim? Stel hem via ons
contactformulier.